Cartes cadeaux : le milliard invisible que les enseignes encaissent et ne rendent jamais
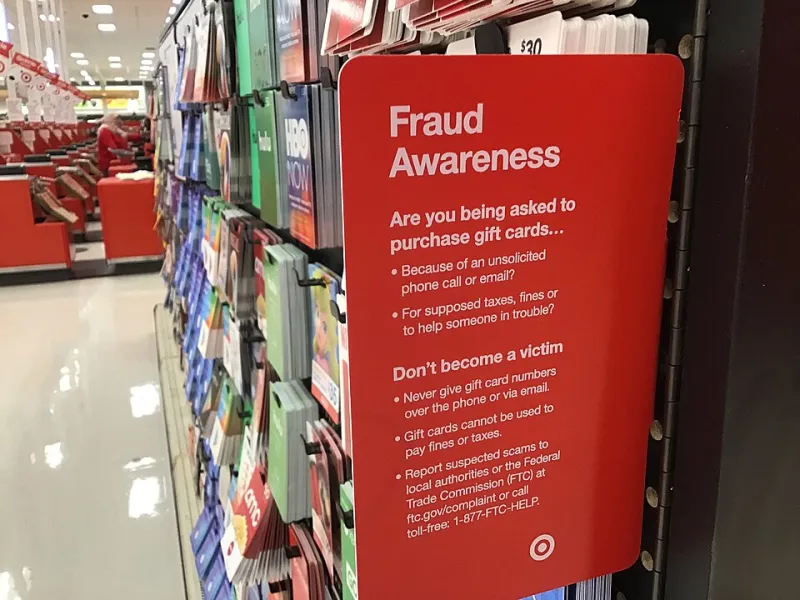
Photo: Mike Mozart, CC BY 2.0, via Wikimedia Commons
Il existe, dans le commerce de détail, une catégorie de revenus dont presque personne ne parle : l'argent des cartes cadeaux qui ne seront jamais dépensées. Le client a réglé, l'enseigne a encaissé, le produit n'a jamais quitté l'entrepôt. Comptablement, l'opération est irréprochable. Moralement, elle mérite qu'on s'y arrête.
Ce phénomène porte un nom dans le secteur : le breakage. Selon les estimations disponibles dans le commerce européen, entre 5 et 15 % de la valeur des cartes émises ne serait jamais consommée. Rapporté au volume du marché français — plusieurs milliards d'euros de cartes et de coffrets vendus chaque année, dont l'essentiel au moment des fêtes —, cela représente des centaines de millions d'euros qui changent de main sans contrepartie. Sans qu'aucune loi ne l'ait explicitement prévu, et sans qu'aucun consommateur n'ait consenti à ce transfert.
Une avance de trésorerie déguisée en cadeau
La carte cadeau est un instrument de paiement restreint, pas une marchandise. Lorsque vous l'achetez, vous ne consommez pas : vous avancez de la trésorerie à une enseigne, pour un usage futur et incertain. L'entreprise encaisse immédiatement, constate une dette sous forme de produit constaté d'avance ou de provision, puis attend.
Trois issues possibles. La carte est utilisée : la dette s'éteint contre un bien ou un service. La carte expire : la provision est reprise en résultat, sans qu'aucun bien n'ait été livré. L'enseigne disparaît : le porteur devient créancier chirographaire, et récupère en pratique zéro.
Ce troisième scénario n'est pas théorique. Les faillites de chaînes de distribution, de salles de sport, de boutiques de vêtements ou d'enseignes de mobilier ont laissé des milliers de porteurs de cartes avec un bout de plastique et aucun recours utile. Aucun dispositif d'assurance ou de garantie collective ne les protège.
L'expiration : une clause, pas une loi
C'est le point sur lequel la confusion est la plus savamment entretenue. Contrairement à une idée largement répandue, aucun texte français n'impose aux enseignes de prévoir une date de validité sur leurs cartes cadeaux. L'expiration n'est pas une obligation légale : c'est un choix commercial, inscrit dans les conditions générales de vente, et souvent présenté au client comme une contrainte réglementaire.
Deuxième erreur fréquente : croire que la valeur d'une carte achetée et non utilisée serait acquise à l'enseigne à l'expiration du délai. Juridiquement, l'enseigne n'a fourni aucune prestation en échange des sommes versées. Une clause qui prive le consommateur du bénéfice de la totalité du prix payé, sans contrepartie, caractérise précisément le déséquilibre significatif que l'article L. 212-1 du code de la consommation permet de sanctionner. Plusieurs juridictions ont déjà écarté des clauses d'expiration jugées abusives, en ordonnant la restitution du solde ou la réactivation de la carte. La jurisprudence est encore hétérogène, mais elle existe — et elle devrait suffire à faire réfléchir les directions juridiques qui rédigent ces conditions générales.
Les restrictions d'usage, l'autre manière de vider la carte
Au-delà de la date, une série de limitations réduit la valeur réelle du titre. Usage limité à un seul point de vente, alors que l'enseigne en compte cinquante. Exclusion des rayons à faible marge, des produits déjà en promotion, des services après-vente. Interdiction de cumuler plusieurs cartes. Solde non fractionnable, non reportable, non utilisable en plusieurs fois. Refus de rendre la monnaie sur un solde résiduel — procédé classique pour vous pousser à compléter l'achat.
Ces clauses ne sont pas toutes illicites, mais leur accumulation produit un effet identifiable : transformer un titre d'une valeur faciale de 50 euros en un bon d'achat réel d'une trentaine d'euros, utilisable sous conditions et dans un délai contraint. Le cadeau est offert deux fois : par celui qui paie et par celui qui le restreint.
Vos droits, concrètement
Un principe d'abord : une carte cadeau achetée dans le commerce ne peut pas être remboursée en espèces au seul motif que le bénéficiaire n'en veut pas. Le refus est ici, en règle générale, licite.
Mais si l'enseigne est dans l'impossibilité d'honorer la carte — fermeture du point de vente, disparition des produits concernés, restriction d'usage ajoutée après l'achat —, le consommateur peut légitimement demander la restitution des sommes versées. Le fondement n'est pas la faveur commerciale, mais l'absence de cause : l'enseigne détient un paiement sans fournir de contrepartie.
Sur l'expiration, adoptez une position ferme et écrite. Demandez la réactivation ou le remboursement du solde en invoquant l'article L. 212-1 du code de la consommation, en visant le déséquilibre significatif entre les parties. Adressez la demande au siège social, en recommandé, en conservant la preuve d'achat — la carte elle-même, le ticket ou le relevé bancaire.
Sur les achats en ligne, la question du droit de rétractation de quatorze jours mérite d'être posée : la carte n'étant pas un service exécuté immédiatement, plusieurs associations de consommateurs contestent les clauses qui l'excluent d'office.
Six réflexes pour ne plus alimenter le breakage
Préférez les cartes sans date d'expiration, ou dont la validité court à partir de la première utilisation. Vérifiez les restrictions avant l'achat, pas après. Photographiez la carte et son emballage : le code et la valeur faciale se perdent plus souvent que la carte elle-même. Utilisez le solde par tranches si l'enseigne l'autorise, plutôt que d'attendre un achat important qui n'arrivera jamais. Évitez les cartes d'enseignes fragiles ou en difficulté financière, sauf à les consommer dans le mois. Et surtout : n'acceptez jamais une carte cadeau comme substitut à un remboursement qui vous est dû — c'est un autre sujet, mais la même technique.
Ce que ce silence organisé révèle
Une entreprise qui compte sur l'oubli de ses clients pour améliorer son résultat n'a pas seulement un problème de conformité. Elle a un modèle économique. Le breakage n'est pas un résidu statistique : il est intégré aux prévisions, discuté en comité de direction, arbitré face aux investissements marketing. Des équipes entières travaillent sur la durée de validité, les conditions d'utilisation et la friction au moment de l'échange — non pas pour améliorer l'expérience du client, mais pour maximiser la part de valeur qui ne sera jamais réclamée.
Le consommateur, lui, n'a pas besoin d'un statut particulier pour renverser la logique. Il lui suffit de traiter une carte cadeau pour ce qu'elle est : une créance sur une enseigne, avec une échéance et des conditions à vérifier avant de payer. Un cadeau ne devrait jamais enrichir celui qui ne l'honore pas.